- 総合TOP
- 宇宙
- AI
- ロボット
- WEB3・メタバース

AIがロボットや機械を通じて現実世界を認識・行動する「フィジカルAI」。この領域で存在感を高める中国企業について、「技術デモが先行している」という見方もある。しかし、断片的な映像だけで技術動向を捉えていては、その裏側で急速に整備される産業基盤の実態を見落としかねない。
その実像を、企業データから明らかにしたのが、製造業特化の市場調査基盤を手がける株式会社Listerだ。同社は2026年8月6日、中国の主要フィジカルAI関連企業180社を分析した「中国フィジカルAI産業分析レポート2026」を公開。分析対象の8割超が、すでに有償導入や量産の段階に達していることが明らかになった。
中国のフィジカルAIは、単なる技術デモの段階から、実際の産業利用へとどこまで進んでいるのか。データから見えてきた産業構造を追う。(文=RoboStep編集部)
▼国内外のトレンドを毎日掲載!
ロボット活用のリアルを解く『RoboStep』
収録企業の8割が商用化段階。完成品から部品まで連なる供給網
(引用元:PR TIMES)
Listerが公開したレポートは、中国の主要フィジカルAI関連企業180社の企業情報、製品カテゴリ、商用化状況、日本市場との接点などを多角的に調査・分析したものだ。
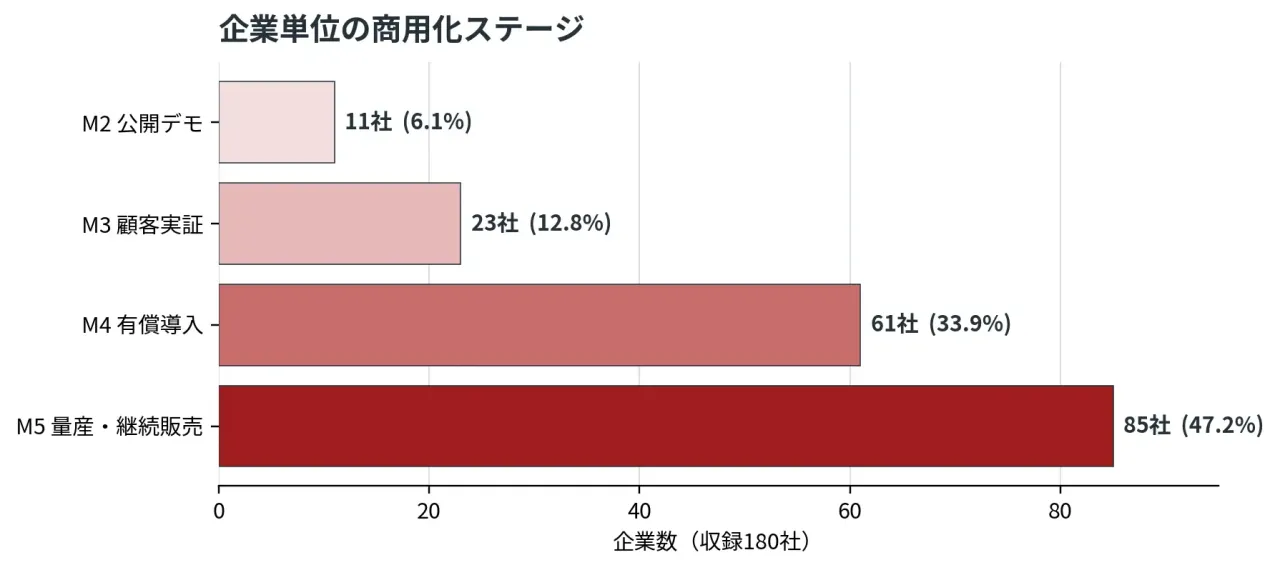
分析結果において注目すべきは、商用化の進展度合いである。収録企業180社のうち、有償導入フェーズにある企業は61社、量産・継続販売に至っている企業は85社にのぼり、合計146社と全体の81.1%を占めた。主要企業を対象としている偏りはあるものの、中国の市場を単なるデモ中心の段階として捉えることはできない実態が示されている。
 (引用元:PR TIMES)
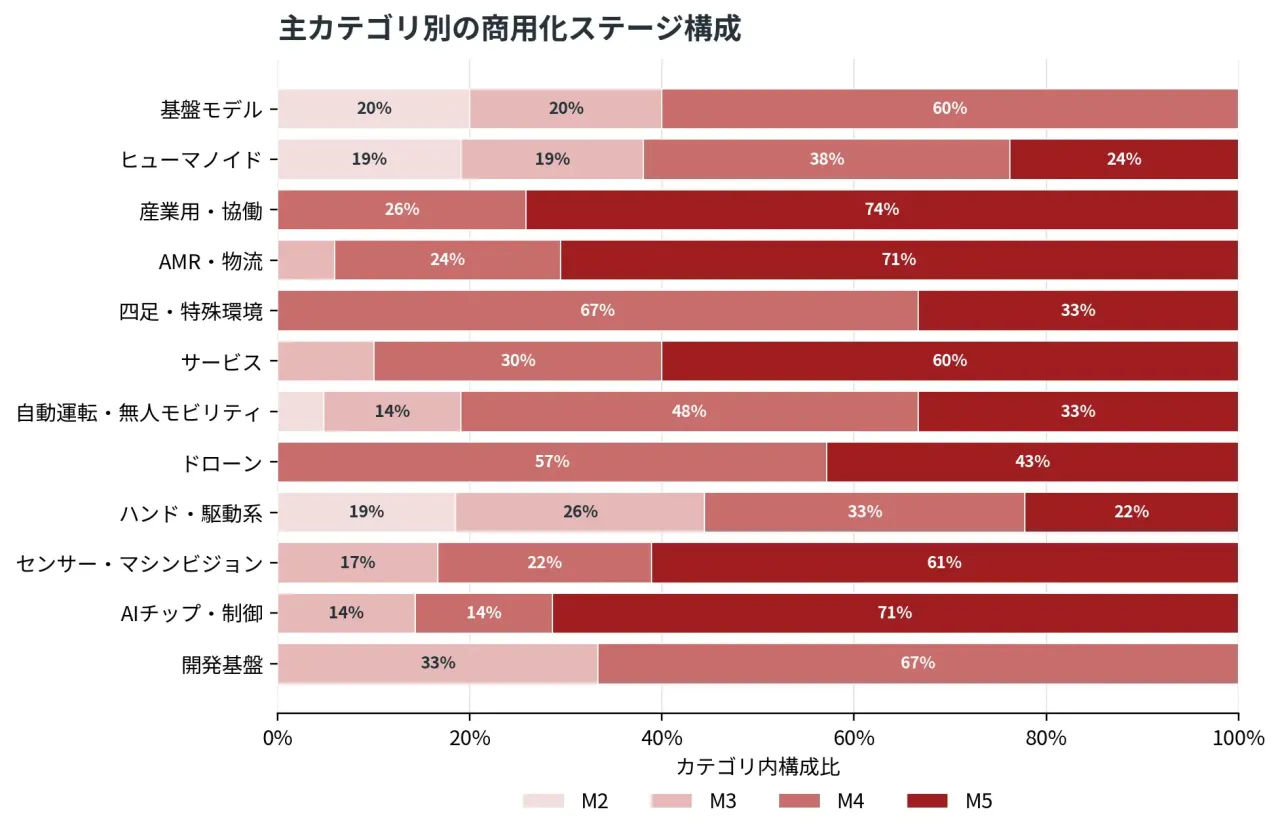
製品カテゴリ別では、産業用・協働ロボットの31社すべて、AMR・物流の17社中16社、そしてサービスロボットの20社中18社が商用化段階に達していた。ヒューマノイドやロボットハンドなどの先端領域においても、公開デモや顧客実証段階の企業も多く、技術成立性、量産性、顧客運用、事業モデルの検証が並行している。
 (引用元:PR TIMES)
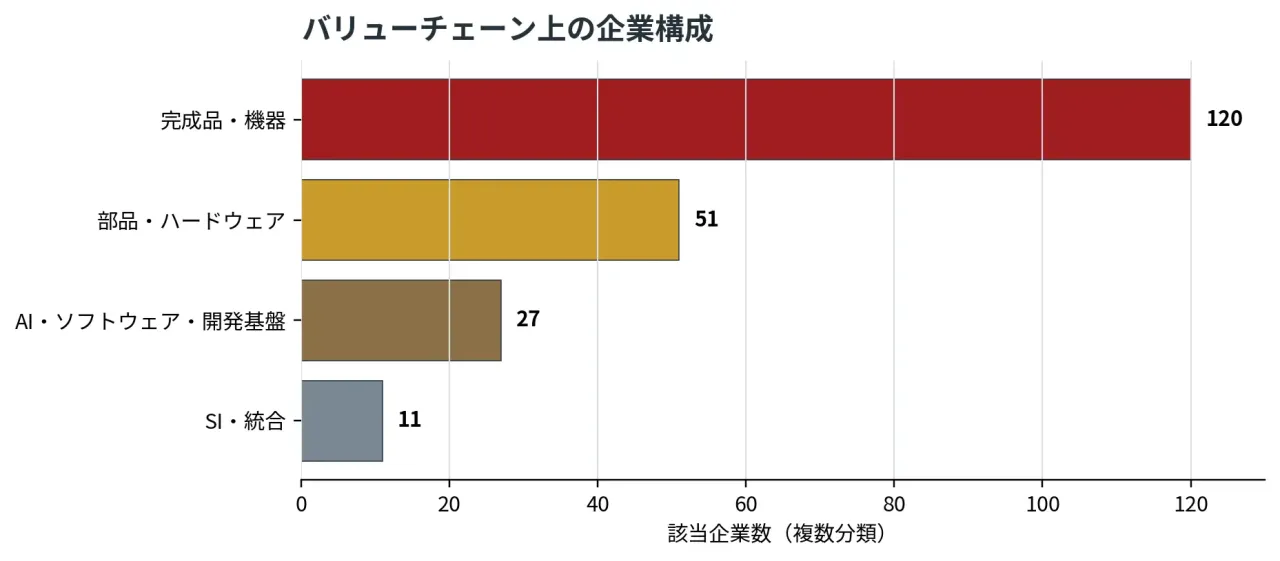
さらに、バリューチェーン上の役割を見ると、完成品メーカー(120社)の背後に、部品・ハードウエア(51社)、AI・ソフトウエア・開発基盤(27社)、SI・統合(11社)といった重層的なサプライチェーンが形成されている。
 (引用元:PR TIMES)
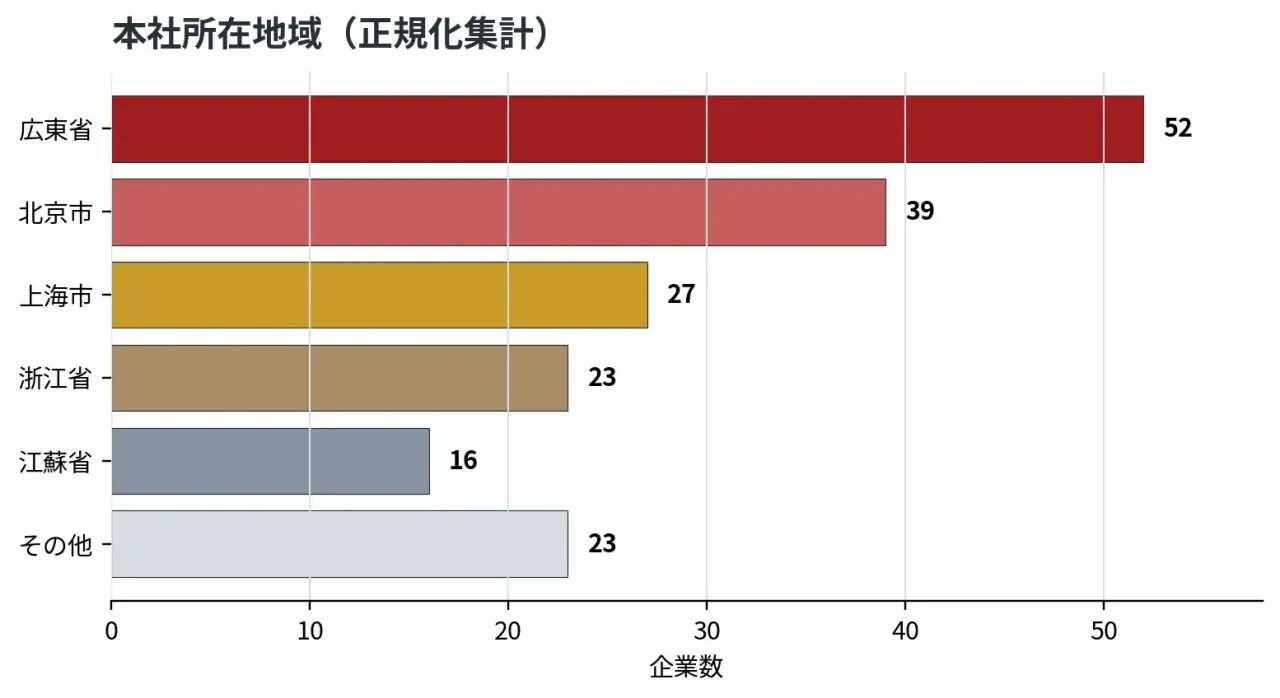
また、広東省や北京市をはじめとする上位5地域に収録企業の87.2%が集中し、地域ごとに異なる産業クラスターを形成していることも明らかとなった。
 (引用元:PR TIMES)
未上陸の商用化企業が6割。直視すべき“調達と競合”の現実
今回の分析データが示唆するのは、日本のロボット産業にとって、中国市場を「遠巻きに警戒する競争相手」として見るのではなく、「自社の開発や量産を加速させる調達・協業の基盤」として冷静に見据え直す必要があるという事実である。
特に見過ごせないのが、日本市場との接点だ。中国国内で有償導入や量産・継続販売といった商用化段階にありながら、日本市場との接点が薄い企業は85社に達し、商用化段階にある企業146社の58.2%を占めている。
これらの企業は、今後日本市場への参入を図る潜在的な競合であると同時に、日本企業にとっては新たな販売代理や調達、共同開発の候補となり得る存在だ。
中国フィジカルAIの強みは、単体の完成品にとどまらず、センサーやアクチュエーター、AIチップなどの基幹部品を迅速に量産できるエコシステムの厚みにある。日本企業が競争力を維持するためには、技術デモの先進性を警戒するだけでなく、自社のロボット開発を加速させる調達先や協業先として、相手の供給能力を客観的に評価する視点が問われることになるだろう。
フィジカルAIをめぐる競争の軸は、プロトタイプの製作や一握りのコンセプト実証にとどまる段階を脱し、基幹部品の調達網を巻き込んだ量産体制と、現場での継続運用をいかに早く確立できるかという勝負へと移り変わった。Listerが提示した実態データは、日本のものづくり企業が感情論を排し、グローバルな開発・調達戦略を再構築するための重要な指針となるはずだ。
▼国内外のトレンドを毎日掲載!
ロボット活用のリアルを解く『RoboStep』

- share
-

-

-